ペット保険の請求で慌てないための、書類と手順
この記事の要点
ペット保険は、加入したあとの請求で戸惑う人が少なくありません。窓口精算と後日請求の違い、そろえる書類、補償されにくい費用、請求期限、年間の限度額や免責の読み方、更新時に見直す点までを整理しました。困ったときの相談先も示しています。
請求は2つの方式がある
動物病院で診療を受けたあと、ペット保険の保険金を受け取る方法は、大きく「窓口精算」と「後日請求」に分かれます。窓口精算は、対応する保険会社と提携病院の組み合わせでのみ使える方式です。受付で保険証などを提示し、補償対象として計算された自己負担分だけを支払います。あとから請求書を郵送したり、診療費の全額をいったん用意したりする負担を抑えやすいのが特徴です。
ただし、同じ保険会社の商品でも、すべての病院で窓口精算できるとは限りません。提携先であるか、対象になる診療と契約であるか、利用できる曜日や時間に条件がないかを、来院前に確認します。受付で保険証を出し忘れた場合の扱いも商品ごとに違うため、「その場で使えなかったら後日請求できるか」まで聞いておくと、会計時に慌てにくくなります。
後日請求は、病院でいったん診療費を支払い、必要書類を保険会社へ提出して、審査後に指定口座へ保険金が振り込まれる方式です。かかりつけ以外の病院や夜間救急を利用したときにも選びやすい一方、領収書や診療明細書をなくさない管理が欠かせません。オンライン請求に対応する商品もありますが、画像の条件、原本の保管期間、病院に記入してもらう書式の有無はそれぞれ異なります。
獣医療は自由診療です。同じ検査や処置でも病院によって費用が異なるため、窓口で払った金額がそのまま保険金になるわけではありません。補償割合が70%でも、対象外の費用、免責金額、1日あたりの上限を差し引いて計算されます。まず「今回の支払いはどの方式で請求する契約か」を確認し、次に「何が補償対象として計算されるか」を確認する順番が安全です。
急な受診では、請求方法の確認に時間をかけすぎて診療を遅らせないことも大切です。診療後に領収書、明細、検査結果の説明書などを受け取り、保険会社への連絡は落ち着いてから行えます。窓口精算を利用できない病院を受診したからといって、直ちに補償の対象外になるとは限りません。後日請求の可否と提出期限を確認し、診療の記録を残しておきましょう。
そろえる書類
後日請求で最初に受け取るのは、領収書と診療明細書です。領収書は支払った金額と日付を示し、診療明細書は初診料、再診料、検査、薬、処置、入院などの内訳を示します。保険会社が補償対象かどうかを判断するには、合計額だけでなく、どの診療が行われたかが必要になることがあります。会計時に明細書が発行されるかを確認し、発行されない場合は病院に相談してください。
次に必要になるのが保険金請求書です。契約者の氏名、証券番号または契約番号、ペットの名前、受診日、振込先などを記入します。病気やけがの内容を自分で書く欄では、診断名を推測して埋めないことが重要です。診療明細や病院の説明と表現が違うと確認に時間がかかる場合があるため、分からない欄は空欄のまま問い合わせ、事実に沿って記載します。
保険会社が指定する場合は、獣医師に診療内容を記入してもらう診断書や診療内容証明書を提出します。入院、手術、高額な治療、継続治療、補償開始前からの症状との区別が必要なケースなどで求められることがあります。診断書の作成料が補償対象になるかは契約によって異なります。診断書を頼む前に、保険会社へ「この書式が必要か」「代わりに明細書で足りるか」「作成料の扱いはどうか」を確認しましょう。
検査画像、血液検査の結果、退院時の説明書、手術記録、薬の明細が追加資料になることもあります。すべてを自己判断で送るのではなく、請求受付の担当者に必要な範囲を聞くと、個人情報や医療情報の送り過ぎを避けられます。提出した書類は戻らない場合があるため、スマートフォンで全ページを撮影し、提出日と一緒に保存しておきます。
書類を送る前の確認項目は、次のように整理できます。
- 保険金請求書の契約番号、ペット名、受診日、口座名義が契約情報と一致しているか
- 領収書に病院名、受診日、金額が記載されているか
- 診療明細書の文字が読め、合計額が領収書と一致しているか
- 複数日の診療や複数の病院を一つの請求にまとめてよいか
- 診断書や追加資料の提出期限と、作成費用の扱いを確認したか
記入ミスや不足書類があっても、保険会社から追加確認を受けることはあります。ただし、訂正の往復が増えれば振込までの日数も変わり得ます。提出前に写真を見返し、「誰の、いつの、どの診療を請求する書類か」が一目で分かる状態に整えておくと、問い合わせにも答えやすくなります。
補償されにくい費用
ペット保険は、契約で定めた病気やけがの診療費を補う商品です。病院で支払った費用がすべて対象になる仕組みではありません。とくに、病気やけがの治療ではなく予防を目的とする費用は、一般に補償対象外とされることが多いです。混合ワクチン、狂犬病予防注射、フィラリアやノミ・マダニの予防薬、健康診断、予防目的の検査などが典型ですが、対象範囲は契約ごとに異なります。
去勢・避妊手術も、病気の治療として必要になった場合を除き、一般に補償されにくい費用です。乳腺腫瘍や子宮の病気など、治療目的の手術と、繁殖を防ぐ目的の手術では扱いが変わる可能性があります。病院で同じように手術と呼ばれていても、保険上の判断は目的、病名、発症時期、約款の除外規定によって決まります。迷うときは、予約や手術の前に保険会社へ確認します。
加入直後の診療にも注意が必要です。商品によっては、契約が始まってから一定期間を待機期間として設けています。待機期間中に発症した病気や、その後の継続治療を補償しない設計があり、けがと病気で期間が異なる場合もあります。また、補償開始日より前に症状が現れていた既往症、先天性の異常、特定の傷病や犬種・猫種に関する除外が定められていることもあります。
「加入後に初めて病院へ行った」という事実だけで、補償されると判断することはできません。初診日ではなく、症状がいつからあったか、過去の診療記録に同じ症状がないかを確認されることがあります。告知の内容と診療記録に食い違いがあると、保険金の支払い可否や契約の扱いについて追加確認が生じる可能性があります。加入時の告知は、分からないことを推測せず、保険会社の質問に沿って正確に答えます。
対象外になりやすいものには、ワクチン接種証明書の発行料、トリミング、移動費、ペットホテル費用、食事療法食、サプリメント、介護用品、文書料などが含まれる商品もあります。一方、治療の一環として処方された薬や療法食をどう扱うかは商品差が大きく、同じ名称でも対象範囲が異なります。ネット上の一般論ではなく、自分の約款と重要事項説明書の「保険金を支払わない場合」を読みます。
補償されない可能性がある費用を、病院の会計であらかじめ分けてもらえるとは限りません。明細書の項目を見ながら、請求書には全額を記載し、保険会社の判断を仰ぐ方法もあります。反対に、対象外だと思い込んで請求しないと、契約上は対象だった費用を取りこぼすことがあります。自己判断で線引きせず、診療明細を添えて問い合わせるのが確実です。
限度額・回数・免責を読む
保険証券に「70%補償」と書かれていても、診療費の70%がいつでも支払われるとは限りません。保険金は、補償対象となる診療費を基準に、自己負担割合、免責金額、1日あたりの限度額、年間限度額、利用回数などを反映して算出されます。契約を見直すときは補償割合だけを比較せず、どの順番で差し引かれるかまで確認します。
1日あたりの限度額がある契約では、対象費用がその額を超えた分は自己負担になります。例えば対象費用が8万円、補償割合70%、1日上限3万円なら、単純に5万6,000円が支払われるとは限りません。上限を適用する前か後か、免責を引く順番、入院と通院で上限が別かは商品ごとに違います。ここでは計算例を契約の答えとせず、約款の算式を確認するための見方として使います。
年間限度額は、契約年度内に受け取れる保険金の総額です。通院、入院、手術で共通の枠を使う商品もあれば、それぞれに限度額を置く商品もあります。手術で大きな保険金を受け取ったあと、同じ年度の通院に使える残りが少なくなる設計も考えられます。請求のたびに「今回いくら支払われたか」だけでなく、「今年の残りはいくらか」を記録すると、後の治療計画や家計の見通しを立てやすくなります。
利用回数の制限も見落としやすい項目です。1日を1回と数えるのか、診療明細の項目ごとに数えるのか、請求しなかった受診も回数に含むのかは契約によって異なります。手術は年間1回まで、通院は年間20日まで、といった組み合わせもあります。限度額を使い切った後に同じ年度内で受診した場合、補償の対象となる診療でも保険金が出ないことがあるため、残数を保険会社に問い合わせて確認します。
免責金額は、保険金を計算するときに契約者が負担する金額です。1回ごとに差し引くタイプ、1日ごとに差し引くタイプ、年間で設定するタイプなどがあり、少額の通院では保険金が発生しないことがあります。免責がある分、保険料が抑えられる商品もありますが、請求のたびに自己負担が生じるため、家計の予算と受診頻度の両方を考えます。
確認したい項目を表にすると、次のようになります。
| 項目 | 見る場所 | 確認すること |
|---|---|---|
| 補償割合 | 契約概要・保険証券 | 対象費用に何%を掛けるか |
| 限度額 | 約款・重要事項説明書 | 1日、1回、年間の上限と共通枠の有無 |
| 回数 | 約款・保険会社の案内 | 通院、入院、手術をどう数えるか |
| 免責 | 契約概要・約款 | 差し引く金額と適用単位 |
| 対象外 | 注意喚起情報・約款 | 予防、既往症、待機期間などの除外 |
獣医療の請求額は病院ごとに異なるため、保険があるから費用が一定になるわけではありません。保険金の試算をするときは、病院の見積もり、契約の上限、手元資金を別々に考えます。高額な検査や手術を予定する場合は、治療を遅らせない範囲で、病院と保険会社の双方に支払い方法や請求見込みを相談しましょう。
請求期限と保管のルール
保険金請求には期限があります。何日以内に請求しなければならないか、診療日から数えるのか、必要書類がそろった日から数えるのかは商品ごとに異なります。必要書類も契約によって異なるため、約款と重要事項説明書で確認してください。ウェブサイトの一般案内に期限が書かれていても、契約した時期や商品プランによって条件が違う可能性があります。
期限を守る第一歩は、受診した日に記録を作ることです。スマートフォンのメモや表計算ソフトに、受診日、病院名、症状の概要、支払額、請求方法、提出日、受付番号、入金日を記入します。診療が続く場合は、「一回ごとに請求する」「治療が終わってからまとめる」のどちらが契約上可能かを確認します。まとめると手間は減る一方、最初の受診日から期限を数える商品では遅れやすくなります。
書類は紙とデジタルの二重で保管します。原本を封筒に入れる前に、領収書と明細書の表裏を撮影し、ファイル名を「2026-09-30_病院名_通院」のようにします。画像だけでは読みにくい手書き文字や、長い明細の一部が欠けることがあるため、撮影後に拡大して確認します。クラウドを使う場合は、契約者以外が見られない設定にし、診療情報を共有リンクで公開しないよう注意します。
提出の証拠も残します。郵送なら封筒に入れた書類の一覧と発送日、追跡番号を記録し、オンラインなら送信完了画面や受付メールを保存します。電話で相談したときは、日時、担当部署、案内された内容、次にすることを書き留めます。担当者の名前を聞ける場合は記録しておくと、同じ説明を繰り返す負担を減らせます。ただし、電話の案内だけで支払可否が確定するとは限らないため、最終判断は提出書類と約款に基づくものとして受け止めます。
請求期限が迫っていると気付いたら、書類が完璧にそろうまで待たず、保険会社へ連絡します。不足書類の後送が可能か、先に請求受付だけできるか、診断書の作成に時間がかかる場合の扱いを確認します。期限を過ぎた場合も、事情によって扱いが異なる可能性があるので、自己判断で諦めずに問い合わせます。受診日、契約番号、遅れた理由を整理して伝えると、案内を受けやすくなります。
ペットが複数いる家庭では、名前が似た書類を混ぜないことが重要です。ペットごとに契約番号、病院、請求状況を分け、写真ファイルにも名前を入れます。家族が代理で請求することがあるなら、保険会社の連絡先と保管場所を共有します。記録は保険金だけでなく、次回の診療で経過を説明する材料にもなります。
書類の手間を減らす工夫
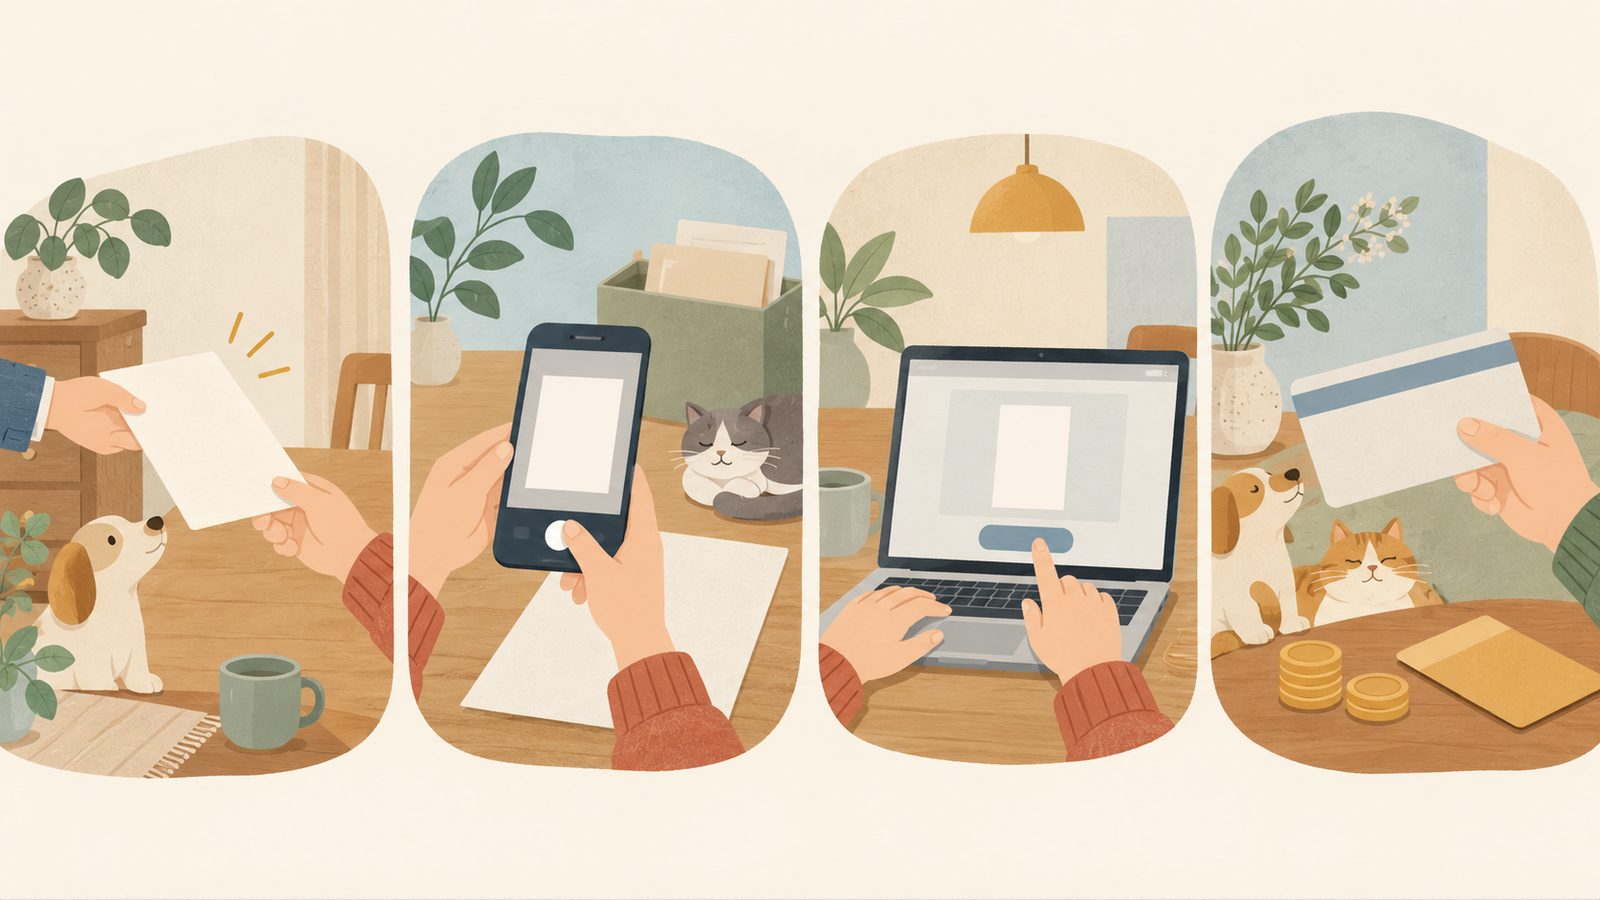
請求を楽にするコツは、病院から明細を受け取った直後に処理を終わらせることです。自宅へ持ち帰ってから整理しようとすると、別の郵便物に紛れたり、受診日を思い出せなくなったりします。会計を済ませたら、領収書と診療明細書を同じ向きに重ねて撮影し、受診日とペット名をメモします。写真を撮ったら、文字が切れていないか、合計額が見えるかをその場で確認します。
スマートフォンには、ペットごとに専用フォルダを作ります。さらに「未請求」「提出済み」「入金済み」に分けると、進捗を見失いにくくなります。ファイル名の先頭を日付に統一すれば、診療の順番で並びます。紙の原本は同じ分類の封筒に入れ、封筒の表に契約番号と最初の受診日を書きます。病院ごとに分けるより、ペットと請求ステータスを軸にした方が、保険会社への問い合わせに対応しやすい家庭もあります。
一つの請求に複数の診療日を含める場合は、先頭に一覧を置きます。例えば、受診日、病院名、支払額、添付した資料を表にし、領収書の順番と一致させます。保険会社指定の請求書のほかに一覧を添えることが認められるかは確認が必要ですが、整理用の控えを作っておけば、問い合わせの際に説明しやすくなります。不要な資料を大量に添付するより、求められた書類を欠けなく提出することを優先します。
病院の受付で確認する質問も定型化できます。「診療明細書は発行されますか」「薬の名前と数量は記載されますか」「後日、診断書が必要になった場合の依頼方法は何ですか」と聞くと、後からの行き違いを減らせます。明細の項目が「処置一式」のようにまとめられていて、保険会社の審査に足りない可能性がある場合は、病院に詳細を記載できるか相談します。病院に保険金の支払可否を判断してもらうのではなく、診療事実の記録を正確にしてもらうという役割分担が大切です。
請求を急ぐあまり、病院の書類を加工したり、診断名を書き換えたりしてはいけません。読みにくい箇所は保険会社へ問い合わせ、追加の証明が必要なら病院に依頼します。写真のバックアップは、端末の故障に備えて別の安全な場所にも保存します。保存期間は一律ではないため、保険会社の案内、契約の保管ルール、税務上必要な記録がある場合はそれぞれ確認します。
家計管理と一緒に行うなら、請求額ではなく「実際の自己負担額」も記録します。補償対象外、免責、限度額超過がどれくらいあったかが分かると、次回更新で補償内容を考える材料になります。毎月一度、未請求フォルダを確認する日を決める方法も有効です。請求作業を一度に完璧に片付けるより、受診直後の撮影、週末の提出確認という小さな習慣に分けると続けやすくなります。
更新と見直しのタイミング
保険は更新すれば同じ条件が永続するとは限りません。ペットの年齢に応じて保険料が上がる商品、一定の年齢で上昇が大きくなる商品、毎年の更新時に保険料や限度額を見直す商品があります。更新案内が届いたら、月額だけでなく、年間保険料、補償割合、限度額、免責、対象外となる傷病、更新後の待機期間の有無を並べて確認します。
過去に請求した傷病について、更新後に補償条件が変わる契約もあり得ます。継続治療中の病気、慢性疾患、再発しやすい症状、手術後の経過観察がある場合は、「更新できるか」だけでなく「同じ傷病を次年度も補償するか」を保険会社に確認します。更新時に特定の部位や傷病を対象外とする条件が付く可能性、補償を限定する提案がある可能性も、書面で確認します。
乗り換えは慎重に考えます。新しい保険では、加入時の告知、待機期間、既往症の除外が改めて適用されます。現在の契約を解約してから新契約を申し込むと、新契約が成立しなかった場合や、条件付きでしか成立しなかった場合に戻れないことがあります。新しい保険の契約成立日、補償開始日、旧契約の解約日を確認し、空白期間を作らない手順を保険会社へ相談します。
補償を手厚くするか、保険料を抑えるかは、家庭の資金計画とペットの状態によって変わります。過去一年の診療明細を集計し、通院中心だったのか、入院や手術の大きな支出があったのか、対象外や免責でいくら自己負担になったのかを見ます。パンフレットの例だけでなく、自分の受診パターンに照らして、上限が実際に役立つかを考えます。
見直しでは、次の順番で比較すると整理しやすくなります。
- 現在の契約で、請求できた費用と請求できなかった費用を分ける
- 次年度の保険料と、補償割合・限度額・免責を確認する
- 継続治療や既往症が、新契約でどう扱われるかを文書で確認する
- 解約と新契約の成立・開始日の順序を確認する
- 家計から毎月または毎年無理なく支払えるかを決める
更新案内に変更点が小さく書かれていることもあります。保険会社から届いた書類は、保険証券や約款と一緒に保管し、前年の案内と比較します。分からない用語は保険会社に質問し、回答日と内容を記録します。加入時に理解したつもりの条件でも、年齢区分や商品改定で変わる可能性があるため、更新は契約を読み直す機会として扱います。
困ったときの相談先
保険金の支払可否、必要書類、請求期限に疑問があるときは、まず保険会社の保険金請求窓口または契約した代理店へ相談します。問い合わせ前に、契約番号、ペット名、受診日、病院名、請求額、困っている点を一枚にまとめます。「この診療は補償されますか」と尋ねるだけでなく、「約款のどの条項が関係しますか」「不足書類は何ですか」「請求期限はいつですか」と具体的に聞くと、確認事項が明確になります。
電話の回答だけで判断が難しい場合は、書面やメールでの説明を求められるか確認します。保険金の不支給や減額の通知を受けたときは、通知書、提出書類の控え、診療明細、これまでの問い合わせ記録をまとめます。病院には診療事実について、保険会社には契約解釈と請求手続について相談し、役割を混同しないことが大切です。
損害保険会社とのトラブルで、会社への苦情申出をしても解決しない場合は、そんぽADRセンターという相談・紛争解決の仕組みがあります。日本損害保険協会の案内では、専門の相談員が損害保険に関する相談を原則無料で受け付け、会社との間の苦情解決を促す手続や、解決しない場合の紛争解決手続を案内しています。紛争解決では中立・公正な紛争解決委員が和解案を示すことがありますが、すべての事案で解決や和解が約束される制度ではありません。
そんぽADRセンターを利用できる保険会社や対象範囲、申立ての条件、必要書類は、公式案内で確認します。まず保険会社へ苦情を申し出た記録が必要になる場合があるため、担当部署、受付番号、回答日を残します。そんぽADRセンターは事故連絡の代わりではなく、診療を受ける動物病院を紹介する窓口でもありません。受診や請求の期限が迫っているときは、先に保険会社へ連絡し、並行して相談先を確認します。
損害保険会社ではない事業者の商品や、そんぽADRセンターの対象外となる契約については、契約書に記載された相談窓口を確認します。消費生活センターへの相談が選択肢になる場合もありますが、受付先や対応範囲は事情によって異なります。特定の保険会社や商品を推奨するのではなく、自分の契約の引受会社、商品名、約款を正確に伝えることが相談の出発点です。
保険の請求は、病院でもらう一枚の領収書から始まります。受診日ごとに明細を撮影し、契約の対象外、限度額、免責、期限を確認し、分からない点は早めに窓口へ聞く。この流れを決めておけば、保険金が支払われるかどうかの判断を自分だけで抱え込まずに済みます。ペットの治療を優先しながら、記録と書類を整えることが、請求の行き違いを減らす現実的な備えになります。
参考・出典
- 相談対応、苦情・紛争の解決(そんぽADRセンター)(日本損害保険協会)
- 損害保険Q&A 共通 Ⅳ.損害保険の契約について(日本損害保険協会)
- 「紛争解決手続」についてご理解いただけましたか?(日本損害保険協会)
- そんぽADRセンター(統計号)2025年度第2四半期(日本損害保険協会・2025年)
- 令和4年度獣医事審議会議事録(農林水産省・2022年)
- 相談・苦情・紛争の解決(そんぽADRセンター)(日本損害保険協会)
本記事は一般的な情報提供です。個々のペットの状況に合わせた判断は、かかりつけの動物病院や専門家にご相談ください。