ペットの賠償責任と保険の備え
この記事の要点
犬が人をかんだ、散歩中に転ばせた、借りている部屋や他人の物を壊した。ペットが起こしたトラブルで飼い主が負う責任の考え方と、個人賠償責任保険で備えられる範囲・備えられない範囲、加入状況の確かめ方、起きたときの手順を整理します。
ペットのトラブルは飼い主の責任になる
ペットが人や他人の物に損害を与えたとき、最初に考えるのは「わざとだったか」ではありません。飼い主が、日常生活のなかで動物を管理する立場にあるか、どのような損害が生じ、そこに法律上の賠償責任があるかを整理します。犬が人をかんだ場合だけでなく、猫が外へ出て他人の所有物を壊した場合や、散歩中に相手を驚かせて転倒させた場合も、状況によっては同じように検討の対象になります。
民法第718条は、動物の占有者が、その動物が他人に加えた損害を賠償する責任を負うと定めています。ただし、動物の種類や性質に応じて相当の注意をもって管理したことを占有者が証明した場合は、この限りではないという規定です。ここでいう「占有者」は、単に所有名義がある人だけに限られるとは限らず、現実に動物を管理していた人との関係が問題になることがあります。家族の犬を散歩させていた人、預かって世話をしていた人など、具体的な事情で判断が変わります。
この規定は、動物が悪いという意味ではありません。動物の行動は、人間のように毎回予測できるものではないため、管理する側に安全配慮を求める仕組みです。普段おとなしい犬でも、痛み、恐怖、急な音、相手の走る動きなどをきっかけに行動が変わることがあります。猫も、窓やベランダから出る、来客に飛びつく、爪で物を傷つけるなど、飼い主が想定していない経路でトラブルを起こすことがあります。
賠償の対象になり得る損害は、けがの治療費だけではありません。通院交通費、休業による損害、物の修理費、壊れた物の時価や買い替え費用などが論点になることがあります。精神的な苦痛に対する慰謝料が問題となる場面もありますが、金額や範囲は事故の内容、証拠、相手の治療経過などによって大きく異なります。ペットが関わったから一定額になる、という一律の基準があるわけではありません。
相手に落ち度があったように見えるときも、その場で「相手の責任です」と決めないことが重要です。リードの長さ、道路や施設の状況、相手の動き、飼い主の注意の向け方など、複数の事実が関係します。保険会社や専門家が事実を確認し、過失の割合や損害の範囲を検討することがあります。まずは相手の安全を確かめ、起きたことを記録し、加入先へ連絡するのが実務的な順序です。
どんな場面で起こるか
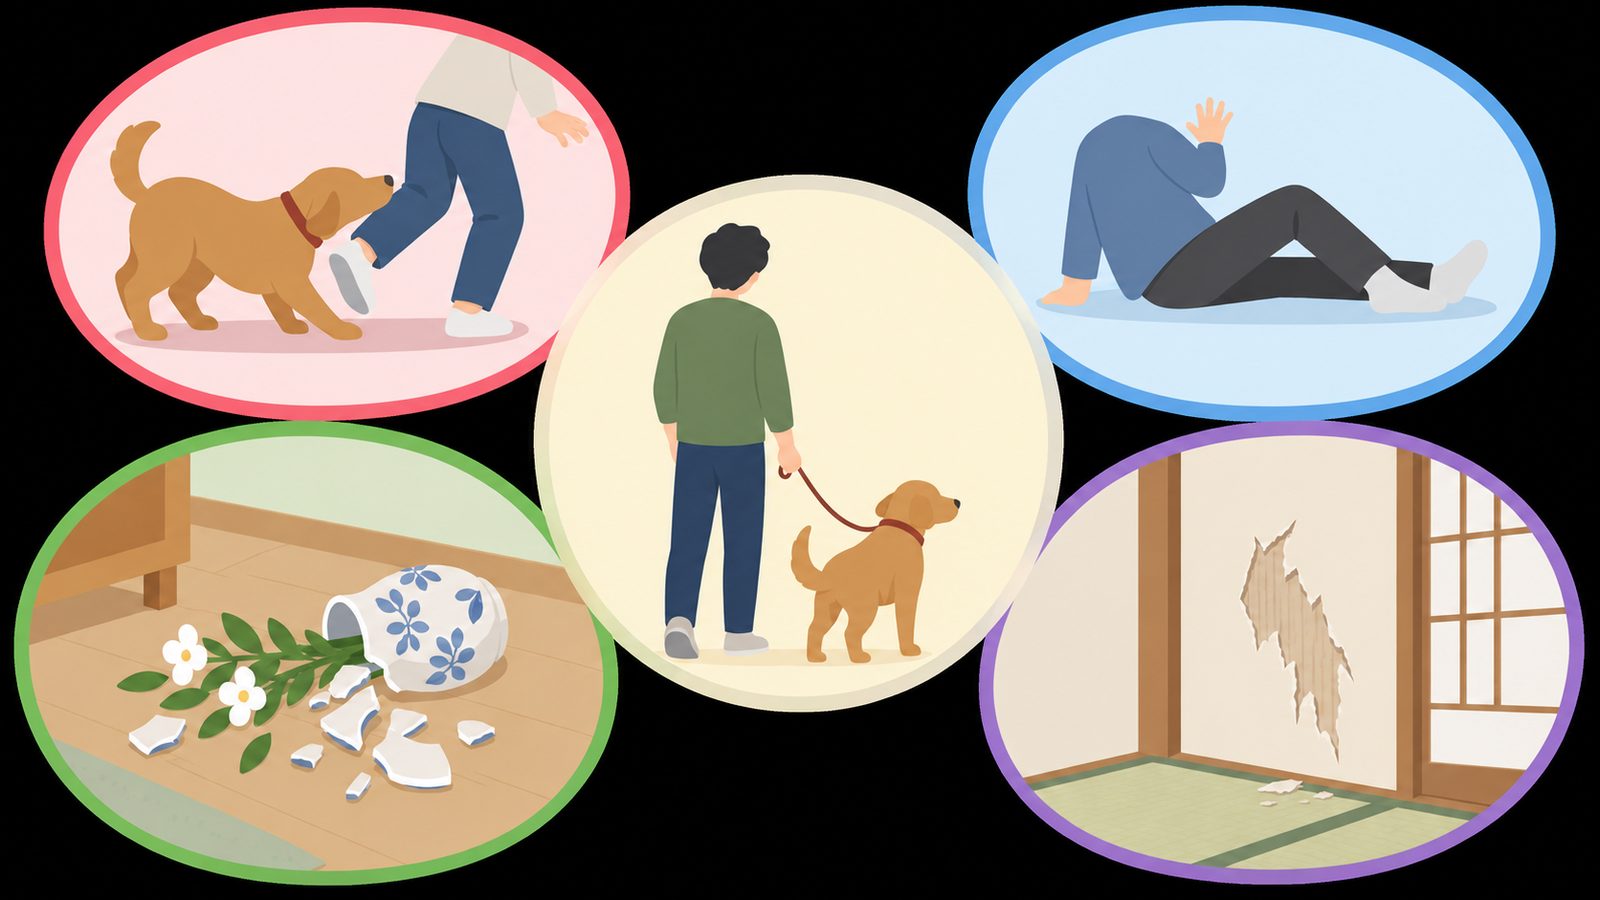
最も想像しやすいのは、犬が通行人や来客をかむ場面です。しかし、歯が皮膚に触れたかどうかだけでなく、驚いて後ずさりした相手が転んだ、犬を避けた自転車が別の人や車に接触した、といった連鎖も考えられます。かみ傷が小さく見えても、相手が医療機関を受診することがあります。事故直後は傷の大きさだけで結論を出さず、相手が必要な対応を取れるようにします。
飛びつきは、犬に悪意がなくても起きます。犬が前足をかけた拍子に相手がバランスを崩す、服やバッグが破れる、持っていたスマートフォンを落とすということがあります。相手が子ども、高齢者、杖を使う人の場合は、同じ動きでも転倒につながる可能性があります。散歩中は、相手が犬を見て近づいてくる場合にも、飼い主側から距離を確保する判断が必要です。
自転車との接触では、犬が道路側へ急に動いた、リードが通行部分に張った、自転車のベルや走行音に反応した、といった経緯が考えられます。自転車の修理費だけでなく、乗っていた人のけがや、落下して壊れた荷物が争点になる場合もあります。事故が起きた場所の幅員、信号、周囲の人の動き、リードがどの位置にあったかを、覚えているうちにメモしておくと後の確認に役立ちます。
他人の物の破損も身近な問題です。店内や知人宅で商品を倒す、他人のカメラや眼鏡を踏む、宿泊先の家具や建具を傷つける、といったケースがあります。猫では、訪問先のカーテンや家具を爪で傷つける、逃げた先で物を落とすなどが考えられます。物の修理が可能なのか、交換が必要なのか、購入時期や使用状況はどうかで損害の評価は変わります。
賃貸住宅で壁、床、扉などを傷つけた場合は、さらに注意が必要です。相手が「他人」であっても、借りている物を壊した損害は、日常生活で第三者の物を壊した場合とは保険上の扱いが異なることがあります。契約上の原状回復義務や、借家人賠償責任保険など別の補償が関係するため、個人賠償責任保険だけで払えると決めつけないようにします。
個人賠償責任保険とは
個人賠償責任保険は、個人またはその家族が日常生活で誤って他人にけがをさせたり、他人の物を壊したりして、法律上の損害賠償責任を負担した場合の損害に備える保険です。ペットの行動による事故が対象になり得る商品もありますが、ペットが関係したら必ず支払われるという意味ではありません。まず、事故が契約の対象となる生活上の行為か、被保険者の範囲に入るかを確認します。
この保険は単独の保険として契約する場合もありますが、自動車保険、火災保険、傷害保険などの特約として付帯されることが多いと日本損害保険協会は案内しています。家族の誰かが自動車保険に加入しているからといって、同居家族全員が自動的に対象だと判断するのは早計です。契約者、記名被保険者、本人、配偶者、同居の親族など、商品ごとに定義が置かれています。
補償額は、損害賠償金だけでなく、訴訟費用や弁護士費用を含むかどうか、また自己負担額があるかどうかで見え方が変わります。保険金額が高くても、対象外の事故なら支払いは行われません。反対に、対象となる事故でも、支払限度額、免責金額、保険期間、事故の通知期限などの条件があります。パンフレットの大きな文字だけでなく、重要事項説明書と約款まで見ることが必要です。
相手との示談を保険会社が代わって進める示談交渉サービスが付いている商品もあります。一方で、個人賠償責任保険ならすべてに同じサービスが付くわけではありません。日本損害保険協会も、示談交渉サービスの有無は保険会社によって異なるため確認が必要だと説明しています。サービスが使える場合でも、保険会社へ事故を通知し、同意を得ずに相手と合意しないことが条件になる場合があります。
保険会社への連絡は、賠償額がまだ分からなくても行えます。事故の日時、場所、相手の氏名と連絡先、けがや破損の状況、警察や動物病院への連絡状況を整理して伝えます。写真や動画がある場合は保存し、メッセージのやり取りも削除しないでください。保険会社は、責任の有無をその場で断定する窓口ではなく、契約上の支払い可否と必要な確認を案内する窓口です。
備えられる範囲と備えられない範囲
個人賠償責任保険で検討される基本的な範囲は、日常生活で、被保険者が他人にけがをさせたり、他人の物を壊したりしたことで負う法律上の賠償責任です。ペットが第三者にけがをさせた、散歩中に相手の持ち物を壊したという場面は、契約条件に合えば対象となる可能性があります。ただし、最終的な判断は保険会社が約款に基づいて行います。
家族の範囲は特に見落としやすい部分です。本人だけを対象にする契約と、配偶者や同居親族などを含む契約があります。別居している未婚の子を含む商品もありますが、年齢や婚姻状況など条件が付くことがあります。家族の犬を別の家族が散歩させていた場合、誰が被保険者に当たるか、誰が管理していたか、契約上の「親族」の定義は何かを確認します。
自分の物を壊した場合は、通常、第三者への賠償責任には当たりません。飼い犬が自宅のテレビを倒した、飼い猫が自分の家具を傷つけた、といった損害は、個人賠償責任保険の趣旨から外れるのが一般的です。家財保険など別の保険で対象になるかは、事故の原因と契約内容によります。保険をいくつも重ねても、実際の損害を超えて受け取れるとは限らないため、補償の重なりも確認します。
借りている部屋や借りている物の損害も、一般に個人賠償責任保険の対象外です。賃貸住宅の床や壁、宿泊先の備品、知人から借りたカメラなどは、借りた物に対する責任として扱われることがあります。賃貸住宅では借家人賠償責任保険、借り物では受託物に関する補償など、別の特約が関係する場合があります。名称が似ていても補償は別なので、契約先に「ペットが原因で借りた物を壊した場合」と具体的に質問します。
業務中の事故も、日常生活の事故とは区別されます。ペットホテル、トリミング、訓練、散歩代行など、仕事として動物を預かっている最中の損害は、個人賠償責任保険の対象外となることがあります。飼い主が友人に無償で預けていたのか、事業者に有償で依頼していたのかでも、責任の所在や保険が変わります。保険金額だけを見るのではなく、事故の場面が約款のどの分類に入るかを確認することが大切です。
ペット保険の賠償特約との違い
ペット保険は、病気やけがをしたペットの診療費を補償する商品が中心です。そこに、ペットが他人へ与えた損害を補償する賠償責任特約が付くことがあります。個人賠償責任保険と似ていますが、補償の対象者、対象となる動物、支払限度額、免責金額、保険期間などは同一ではありません。ペット保険に入っているから個人賠償責任も十分、とは限りません。
比較するときは、まず「誰の事故を補償するか」を見ます。個人賠償責任保険は、本人や家族の日常生活上の賠償責任を広く対象にする設計があります。一方、ペット保険の賠償特約は、契約した犬や猫の所有・管理に関わる事故を中心に設計されている場合があります。複数のペットがいる家庭、家族が別々に散歩する家庭では、対象動物と被保険者を一匹ずつ、または家族単位で照合します。
次に見るのが補償額です。上限が数百万円なのか、より大きい金額なのか、事故ごとの限度か保険期間中の限度かで意味が変わります。治療費、修理費、慰謝料、訴訟費用が同じ限度額の内側に入るのか、別枠なのかも確認します。高額な損害に備えたい場合でも、金額だけで選ばず、免責金額や支払条件を合わせて判断します。
示談交渉サービスの有無も大切です。サービスが付いていれば、相手との連絡や損害資料の確認を保険会社が担う場合がありますが、契約によっては対象外の場面や、保険会社が交渉できない事情があります。たとえば責任がない側の保険会社は、相手との示談を代行できないことがあります。サービスの有無と利用条件は、申込画面ではなく約款や保険会社への問い合わせで確認します。
同じ事故に複数の保険が使えそうなときは、両方の会社へ事故の事実を伝えます。どちらか一方に黙って先に示談すると、後から補償関係が複雑になることがあります。重複加入は、保険料が無駄になる面だけでなく、事故受付の窓口が分かりにくくなる面もあります。自動車保険や火災保険に個人賠償責任特約があるなら、ペット保険の賠償特約を追加する前に、補償範囲と限度額を並べて確認しましょう。
いまの加入状況を確かめる
最初に家の中にある保険証券、契約内容のお知らせ、更新案内、保険会社のウェブページを集めます。見る言葉は「個人賠償責任特約」「日常生活賠償」「日常生活賠償責任」「個人賠償責任補償」などです。商品によって呼び名が異なるため、タイトルに「ペット」と書かれていなくても、日常生活の賠償責任を補償する特約にペット事故が含まれることがあります。
確認する項目は、保険期間、保険金額、自己負担額、被保険者の範囲、対象となる事故、対象外の事故、示談交渉サービス、事故の通知先です。とくに「他人の物」の定義と、「借りた物」「預かった物」「同居親族の物」の扱いを読みます。賃貸住宅の部屋をペットが傷つけた可能性があるなら、個人賠償責任だけでなく、借家人賠償責任や修理費用の特約も同時に確認します。
家族の誰の契約に付いているかも、紙に書いて整理します。たとえば、父の自動車保険、母の火災保険、同居する子の傷害保険というように契約者を並べ、被保険者の範囲と保険期間を照合します。同じ家族を対象にする特約が複数あるなら、補償が重なっている可能性があります。逆に、別居の家族や単身赴任中の家族が対象外になることもあるため、「家族だから対象」と一括りにしません。
保険会社へ問い合わせるときは、抽象的に「犬の事故は出ますか」と聞くより、事実を具体化します。「同居の家族が飼う犬を、本人が公園で散歩中、通行人が転倒した」「賃貸住宅の床を犬が傷つけた」「友人から借りたバッグを猫が破いた」などです。事故がまだ起きていない段階なら、想定事例として確認できます。回答した担当者の名前、日時、案内内容も記録しておくと、更新時の見直しに役立ちます。
契約を見つけられないときは、通帳やクレジットカードの明細から保険料の支払いを確認する方法もあります。代理店、勤務先の団体保険、住宅ローンに付随する火災保険など、本人が忘れている窓口が見つかる場合があります。ただし、明細に保険会社名が出ていても、特約の有無までは分からないことがあります。証券番号を伝え、現在の契約内容を保険会社に確認します。
起きてしまったときの手順
人が倒れている、出血がある、強い痛みを訴えている、意識や呼吸に異常があるなど緊急性が高いと感じるときは、まず周囲の安全を確保し、必要に応じて救急車や警察へ連絡します。動物が興奮している場合は、二次被害を防ぐため、無理に相手へ近づけず、安全な場所へ移します。かみつきや引っかき傷では、相手が医療機関への相談を希望することがあります。飼い主の判断で傷の程度を決めず、相手の安全を優先します。
安全が確保できたら、相手と連絡先を交換します。氏名、電話番号、メールアドレス、事故の日時と場所を確認し、目撃者がいれば連絡先も尋ねます。相手のけがや物の損傷を撮影する場合は、相手の同意を得るなど配慮します。道路なら周囲の標識や進行方向、リードの状態、壊れた物の全体と細部を記録します。写真は加工せず、撮影時刻が分かる形で保存します。
次に、加入している可能性のある保険会社や代理店へ事故を通知します。保険証券が手元になくても、契約者名や住所、生年月日、車両番号などから確認できる場合があります。事故の日時、場所、関係者、けがや損害の内容、警察・医療機関への連絡状況を、分かる範囲で伝えます。まだ相手の診断書や修理見積書がなくても、第一報を遅らせないことが大切です。
その場で「全額払います」「保険で必ず対応します」「これで解決です」と約束しないでください。相手を気遣い、謝意を示すことと、法律上の責任や賠償額を確定させることは別です。口頭でも示談が成立し得るため、後から治療が続いたり、別の損害が判明したりすると、合意を変えられない可能性があります。金額や支払時期、過失割合については、保険会社や必要に応じて専門家へ相談します。
相手から直接請求を受けた場合も、無視せず、内容を記録して保険会社へ転送します。診断書、領収書、修理見積書などを受け取ったら、原本を自分で保管し、提出方法を確認します。相手がSNSで事故について発信している場合も、反論合戦をせず、画面の保存にとどめます。事故の説明は、推測と確認できた事実を分け、「見た」「聞いた」「分からない」と整理すると伝わりやすくなります。
起こさないための日々の備え
散歩では、リードを手首に巻き付けて固定するだけでなく、持ち手を握り、金具や接続部に傷みがないか定期的に見ます。伸縮リードは便利な一方、狭い歩道や自転車の多い場所では距離の調整が遅れることがあります。道路を渡るとき、他の犬や人とすれ違うとき、店の出入口に入るときは、短く持って飼い主の側へ寄せるなど、場面ごとに方法を決めておきます。
首輪やハーネスが体に合っているかも確認します。抜けやすい装着になっていないか、バックルが閉じているか、リードの金具が外れかけていないかを、出発前に手で点検します。迷子札や連絡先の情報を更新し、犬では鑑札と注射済票の装着も確認します。猫を外へ出す家庭では、窓、網戸、玄関、ベランダへの動線を見直し、来客や宅配便の受け取り時に飛び出さない手順を作ります。
来客時は、ペットを自由に挨拶させることを前提にしません。玄関を開ける前に別室やケージへ移す、扉に「開閉時は注意」と表示する、子どもには追いかけないよう伝えるなど、家族全員の役割を決めます。犬が人に慣れている場合でも、食事中、睡眠中、体調不良、子育て中などは反応が変わることがあります。来客が動物を苦手としているか、アレルギーがあるかを事前に確認できれば、距離の取り方を調整できます。
事故を防ぐための練習では、「待て」「おいで」「離して」などを、刺激の少ない場所から段階的に行います。大きな声で叱るだけでは、恐怖や興奮が強まることがあります。家庭で難しい場合は、獣医師や動物行動学に詳しい専門家、自治体や信頼できる訓練施設に相談します。猫では、爪とぎ場所を用意し、登ってよい場所と入ってほしくない場所を分け、物を落としにくい収納に変えることも予防になります。
犬の飼い主には、狂犬病予防法に基づく登録、年1回の狂犬病予防注射、鑑札と注射済票の装着が義務付けられています。厚生労働省は、91日齢以上の犬について、所有してから30日以内の登録と予防注射に関する案内を示しています。自治体の制度やマイクロチップ情報登録の扱いには地域差があるため、居住地の窓口で確認します。登録書類、注射済票、動物病院の診療記録、保険証券は同じ場所に保管すると、事故時に確認しやすくなります。
保険は、事故を起こしてもよいという許可ではありません。散歩の時間帯や経路を見直し、ペットの体調や年齢に合わせて管理し、来客時の手順を家族で共有することが基本です。そのうえで、個人賠償責任保険がどの場面を補償し、どこから先が対象外なのかを年1回程度見直します。暮らし方、住まい、ペットの数、家族構成が変わったときは、保険会社への確認も更新しましょう。
参考・出典
- 民法(e-Gov法令検索)
- 個人賠償責任保険(日本損害保険協会)
- 日本損害保険協会 損害保険Q&A からだの保険・他 問92(日本損害保険協会)
- 日本損害保険協会 損害保険Q&A 共通(日本損害保険協会)
- 狂犬病(厚生労働省)
- 狂犬病に関するQ&A(厚生労働省)
本記事は一般的な情報提供です。個々のペットの状況に合わせた判断は、かかりつけの動物病院や専門家にご相談ください。